En bref
L’eau monte chez toi : voici l’ordre des priorités qui change tout
- Couper l’électricité n’est pas le premier réflexe à avoir
- Locataire et propriétaire n’ont pas les mêmes obligations légales
- Catastrophe naturelle et dégât des eaux ne s’indemnisent pas pareil
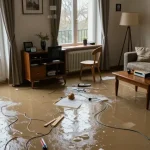
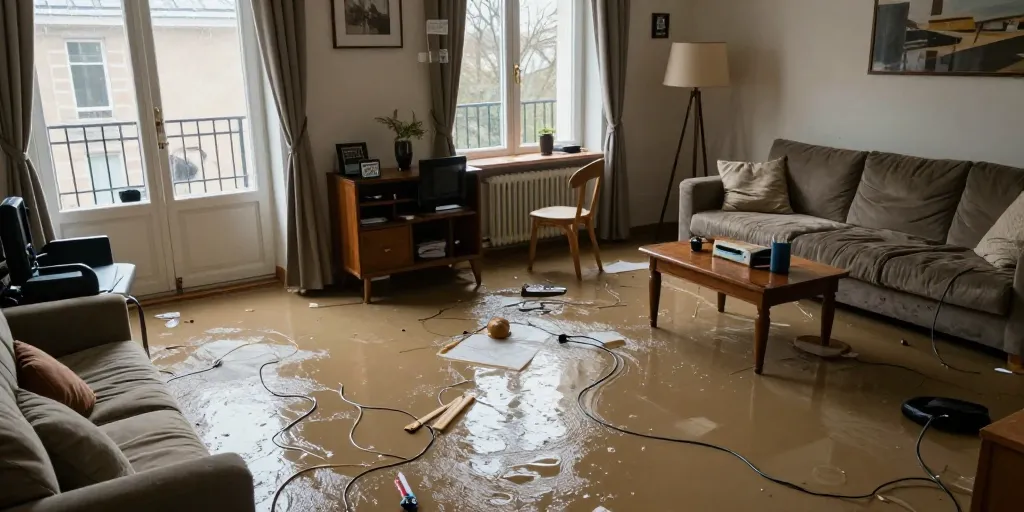
Que faire en cas d’inondation dans un appartement ? La première chose à faire, ce n’est pas de courir vers le disjoncteur. C’est de regarder où est l’eau, à quelle vitesse elle monte, et si quelqu’un chez toi est en danger immédiat. Je sais, on t’a toujours dit « coupe le courant d’abord ». Sauf que si l’eau a déjà atteint les prises, poser la main dessus peut te coûter cher.
Ce matin-là, mon voisin du dessous a découvert 4 centimètres d’eau dans son entrée à 6h du matin. Sa première réaction ? Paniquer, attraper la serpillère, oublier complètement d’appeler qui que ce soit. Résultat : deux heures perdues, et un dossier d’assurance mal engagé dès le départ. On va reprendre tout ça dans l’ordre, celui qui marche vraiment.
Les trois décisions qui changent tout dans les premières minutes
Face à une inondation, l’urgence n’est pas de nettoyer. C’est de sécuriser les personnes, puis de limiter les risques électriques et de gaz, puis seulement ensuite de sauver ce qui peut l’être. Cet ordre n’est pas négociable, et pourtant la plupart des gens l’inversent sous le coup du stress.
Si ton appartement est situé en zone inondable, la mairie t’a peut-être déjà envoyé un document de prévention que personne ne lit jamais. Grosse erreur : ce papier contient souvent le niveau de crue historique de ton quartier. Garde-le, il te servira plus tard face à l’assureur.
Électricité et gaz : pourquoi couper au disjoncteur n’est jamais votre première action
Voici ce qu’on oublie tout le temps : si l’eau touche déjà le tableau électrique ou une prise, tu ne dois JAMAIS t’en approcher pieds nus ou mains mouillées. L’Institut national de recherche et de sécurité (INRS) le rappelle régulièrement dans ses fiches prévention : le risque d’électrocution grimpe dès que l’eau atteint les circuits basse tension. Le bon réflexe, c’est de couper depuis un point sec, ou d’appeler un professionnel si l’accès est compromis.
Pour le gaz, la règle est plus simple : tu fermes le robinet d’arrivée générale dès que tu sens une odeur suspecte ou que l’eau approche de la chaudière. Pas de « j’irai vérifier après ».
Évacuer ou rester : la hiérarchie des risques que personne n’explique
Rester ou partir, ça dépend d’un seul facteur : la vitesse de montée de l’eau. Une inondation lente (infiltration, canalisation bouchée) laisse le temps d’agir sur place. Une crue rapide de rivière ou un débordement d’égout, comme celui qu’a connu un lotissement près de Toulouse récemment avec des habitations submergées par les eaux usées, impose l’évacuation immédiate vers un étage supérieur ou l’extérieur.
Nous pensons, après avoir vu plusieurs sinistres de près, que la règle des 15 minutes fonctionne bien : si l’eau gagne plus de 2 centimètres en un quart d’heure, tu évacues sans discuter.
Documenter en direct : ce que votre assureur voudra vraiment voir
Pendant que l’eau est encore là, sors ton téléphone. Une vidéo qui montre le niveau d’eau en mouvement vaut dix photos statiques prises après coup. Filme les meubles touchés, la hauteur sur les murs, les plinthes gonflées. Cette documentation en temps réel devient la pièce maîtresse de ta déclaration de sinistre.
Locataire ou propriétaire : pourquoi vos obligations ne sont pas les mêmes
Que faire en cas d’inondation dans un appartement loué diffère nettement du cas d’un propriétaire occupant. La loi du 6 juillet 1989 fixe une répartition claire des responsabilités entre les deux parties, et beaucoup de locataires l’ignorent complètement.
Les droits du locataire face à une inondation : ce que le propriétaire ne peut pas vous imposer
Un locataire garde le droit à un logement décent même après un sinistre. Le propriétaire ne peut pas t’obliger à financer seul les réparations liées à la structure du bâtiment (toiture, canalisations encastrées, façade). Ta garantie assurance habitation, elle, couvre en revanche ton mobilier et tes biens personnels.
Si l’appartement devient insalubre, tu peux exiger un relogement temporaire à la charge du propriétaire, selon les termes du bail. Beaucoup de locataires n’osent pas le demander, par méconnaissance ou par peur du conflit.
Les obligations du propriétaire : au-delà de l’indemnisation, la responsabilité légale
Le propriétaire doit engager les travaux de remise en état dans un délai raisonnable, sous peine de voir sa responsabilité civile engagée. Il doit aussi financer les diagnostics de vulnérabilité si le logement se situe en zone à risque avéré. Ce n’est pas une option, c’est une obligation légale liée au droit au logement décent.
Le rôle crucial du syndic en immeuble collectif
En copropriété, le syndic gère les parties communes : colonnes d’évacuation, toiture, canalisations collectives. Si l’inondation vient d’une fuite dans ces parties communes, c’est l’assurance de la copropriété qui intervient en premier lieu, pas ta garantie individuelle. Préviens le syndic dès les premières heures, il doit déclencher l’expertise collective rapidement.

Après le nettoyage : la vraie bataille commence avec votre assureur
Le nettoyage terminé, un autre travail commence : celui du dossier. Et c’est souvent là que les indemnisations se jouent, bien plus que dans la gravité réelle des dégâts.
Déclarer son sinistre : les délais réels et les pièges de procédure
Le code des assurances fixe un délai de 5 jours ouvrés pour déclarer un dégât des eaux classique, et 10 jours ouvrés en cas de catastrophe naturelle reconnue par arrêté. Passé ce délai, l’assureur peut légalement réduire ou refuser l’indemnisation. Beaucoup de sinistrés perdent de l’argent simplement parce qu’ils ont attendu « que ça se calme » avant d’appeler.
Évaluer les dégâts comme le ferait l’expert : méthode pour ne pas vous faire sous-évaluer
L’expert mesure trois choses : la hauteur d’eau atteinte, la nature des matériaux touchés (parquet, plâtre, moquette) et l’ancienneté des biens sinistrés. Prends les mêmes mesures avant son passage : règle à la main, photo datée, facture d’achat si tu l’as gardée. Un sinistré qui arrive avec un inventaire chiffré obtient en général une évaluation plus juste qu’un dossier vague.
Catastrophe naturelle vs dégât des eaux : pourquoi la distinction change votre indemnisation
Ce point est mal expliqué partout, et pourtant il est décisif. La garantie dégât des eaux s’applique pour une fuite, une canalisation percée, un robinet oublié. La garantie catastrophe naturelle, elle, exige un arrêté publié au Journal officiel reconnaissant l’événement climatique exceptionnel, comme une crue de rivière. Sans cet arrêté, même une inondation spectaculaire peut être requalifiée en simple dégât des eaux, avec un plafond d’indemnisation différent et une franchise fixée par la loi.
Une étude récente révèle qu’en Île-de-France, plus d’un million de personnes vivent dans des zones exposées à une crue majeure, avec 550 000 logements jugés vulnérables. Ce chiffre donne une idée de l’ampleur du sujet, bien au-delà du simple « coup de malchance ».
Ce que vous devez faire avant l’inondation suivante
Que faire en cas d’inondation la prochaine fois ? La vraie réponse, c’est de ne pas attendre la prochaine fois pour s’organiser.
Vérifier votre zone de risque réel : au-delà de « zone inondable »
Le site Géorisques publie une cartographie précise, bien plus fine que la simple mention « zone inondable » sur un acte notarié. Elle indique le type de crue (débordement, remontée de nappe, ruissellement urbain) et la hauteur d’eau historique constatée. Cette donnée change tout pour négocier ton assurance.
Les trois mesures de prévention que seuls les assurés informés installent
Trois dispositifs reviennent systématiquement chez les sinistrés qui limitent leurs pertes : le batardeau amovible devant les portes basses, le clapet anti-retour sur les canalisations d’évacuation, et l’obturateur temporaire des grilles d’aération. Ces trois installations réduisent concrètement l’infiltration lors d’une montée d’eau modérée.
Batardeau
Bloque l'eau au niveau des portes et seuils bas
Clapet anti-retour
Empêche les eaux usées de refluer
Obturateur aération
Limite l'infiltration par les grilles basses
Diagnostic vulnérabilité
Identifie les points faibles du logement
Négocier votre assurance habitation : arguments pour zones à risque
Un assuré qui présente un diagnostic de vulnérabilité réalisé et des équipements de protection installés obtient souvent une franchise réduite chez son assureur. La Banque Postale, comme d’autres compagnies, intègre ce type de justificatif dans le calcul de la prime d’assurance habitation. Nous conseillons de toujours demander un geste commercial après travaux, les assureurs ne le proposent presque jamais spontanément.
Que faire en cas d’inondation dans un appartement : la dernière ligne
Que faire en cas d’inondation dans un appartement se résume finalement à une question d’ordre et de rapidité. Sécuriser d’abord, documenter ensuite, déclarer vite, et surtout anticiper avant que l’eau ne revienne. Les logements les mieux protégés ne sont pas ceux qui n’ont jamais été inondés, ce sont ceux dont les occupants ont appris de la première fois.
Quels sont les droits d’un locataire en cas d’inondation ?
Le locataire garde son droit à un logement décent et peut exiger un relogement temporaire si l’appartement devient insalubre, à la charge du propriétaire selon les termes du bail signé.
Que faire en cas de dégât des eaux dans un appartement ?
Coupe l’eau à la source si possible, limite la propagation avec des serviettes ou bâches, puis déclare le sinistre à ton assureur dans le délai légal de 5 jours ouvrés.
Quelles sont les obligations du propriétaire en cas d’inondation ?
Le propriétaire doit engager les travaux de remise en état dans un délai raisonnable et financer les réparations structurelles, sans pouvoir les répercuter sur le locataire.
Est-ce que l’assurance habitation couvre les dégâts des eaux ?
La garantie dégât des eaux, incluse dans la plupart des contrats multirisques habitation, couvre les biens mobiliers et parfois les frais de relogement selon les plafonds fixés au contrat.